Domain der-direktversender.de kaufen?
Wir ziehen mit dem Projekt
der-direktversender.de um.
Sind Sie am Kauf der Domain
der-direktversender.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain der-direktversender.de kaufen?
Wie hoch sind die Zinsen für Immobilienkredite?
Wie hoch die Zinsen für Immobilienkredite sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Kredits. Generell können die Zinssätze für Immobilienkredite jedoch je nach Anbieter und Verhandlungsgeschick variieren. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme oder Sonderkonditionen bei bestimmten Banken die Zinsen für Immobilienkredite beeinflussen. **
Was sind die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland?
Die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland umfassen eine Laufzeit von 5-30 Jahren, einen Zinssatz von etwa 1-2% und eine Beleihungsgrenze von bis zu 80% des Immobilienwerts. Die genauen Konditionen hängen jedoch von verschiedenen Faktoren wie Bonität, Eigenkapital und Objekt ab. **

Ähnliche Suchbegriffe für Immobilienkredite
Top-Angebote
Produkte zum Begriff Immobilienkredite:
-
Welche Faktoren spielen eine Rolle bei der Festlegung der Zinsen für Immobilienkredite?
Die wichtigsten Faktoren sind die Höhe des Kreditbetrags, die Laufzeit des Kredits und die Bonität des Kreditnehmers. Zudem spielen auch die aktuellen Marktzinsen, die wirtschaftliche Lage und die Risikobewertung der Bank eine entscheidende Rolle bei der Festlegung der Zinsen für Immobilienkredite. Letztendlich sind auch individuelle Verhandlungen mit der Bank und das Angebot am Markt ausschlaggebend für die endgültige Zinshöhe. **
-
Wie hoch ist die maximale Darlehenssumme, die für Immobilienkredite üblicherweise gewährt wird?
Die maximale Darlehenssumme für Immobilienkredite beträgt in der Regel 80-90% des Immobilienwerts. Einige Banken können jedoch bis zu 100% finanzieren, wenn zusätzliche Sicherheiten vorhanden sind. Die genaue Höhe hängt von verschiedenen Faktoren wie Bonität, Eigenkapital und Einkommen ab. **
-
Was sind die typischen Kreditsummen, die von Banken für verschiedene Verbraucher- und Immobilienkredite angeboten werden?
Die typischen Kreditsummen für Verbraucherkredite liegen zwischen 1.000 und 50.000 Euro, abhängig von der Bonität des Kreditnehmers. Für Immobilienkredite werden in der Regel Beträge zwischen 100.000 und mehreren Millionen Euro angeboten, je nach Wert der Immobilie und Eigenkapital des Kreditnehmers. Die genauen Konditionen variieren je nach Bank und individueller Situation des Kreditnehmers. **
-
Wie beeinflussen die aktuellen Zinssätze auf Immobilienkredite die Entscheidung, ein Haus zu kaufen oder zu verkaufen?
Niedrige Zinssätze machen es attraktiver, ein Haus zu kaufen, da die monatlichen Raten niedriger sind. Hohe Zinssätze können potenzielle Käufer abschrecken und dazu führen, dass sie sich gegen den Kauf eines Hauses entscheiden. Für Verkäufer können niedrige Zinssätze die Nachfrage nach Immobilien erhöhen und den Verkauf erleichtern. **
Wie lange dauert die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite? Gibt es auch kürzere Laufzeiten, die empfehlenswert sind?
Die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite beträgt 20 bis 30 Jahre. Es gibt auch kürzere Laufzeiten wie 15 Jahre, die empfehlenswert sind, wenn man schneller schuldenfrei sein möchte oder eine niedrigere Zinsbelastung bevorzugt. Letztendlich hängt die optimale Laufzeit von individuellen finanziellen Zielen und Möglichkeiten ab. **
Wie löse ich einen Aktionscode für einen Rabatt beim Online-Einkauf ein?
Um einen Aktionscode einzulösen, füge den Code während des Bestellvorgangs in das entsprechende Feld ein. Überprüfe, ob der Rabatt angewendet wurde, bevor du die Bestellung abschließt. Stelle sicher, dass der Aktionscode gültig ist und alle Bedingungen erfüllt sind. **
Top-Angebote
Produkte zum Begriff Immobilienkredite:
-
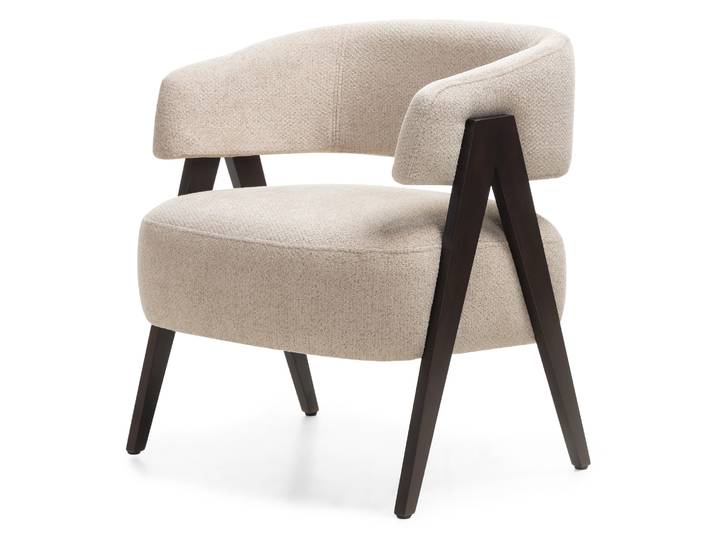
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Wanddekoration Daniel der Kleine buntRomantisches Wanddekoojekt mit einer MDF Holzleiste, cremeweiß, lackiert, auf der eine Vielzahl an Blüten-/Blättermotiven gefräst sind. Darunter aus Metall Blütenzweige, farbig blau/creme/altrosa lackiert kombiniert. Oben eine Schnur zum Aufhängen. Maße ca59,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie hoch sind die Zinsen für Immobilienkredite?
Wie hoch die Zinsen für Immobilienkredite sind, hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Bonität des Kreditnehmers und der Laufzeit des Kredits. Generell können die Zinssätze für Immobilienkredite jedoch je nach Anbieter und Verhandlungsgeschick variieren. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um die besten Konditionen zu erhalten. Zudem können auch staatliche Förderprogramme oder Sonderkonditionen bei bestimmten Banken die Zinsen für Immobilienkredite beeinflussen. **
-
Was sind die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland?
Die gängigen Finanzierungskonditionen für Immobilienkredite in Deutschland umfassen eine Laufzeit von 5-30 Jahren, einen Zinssatz von etwa 1-2% und eine Beleihungsgrenze von bis zu 80% des Immobilienwerts. Die genauen Konditionen hängen jedoch von verschiedenen Faktoren wie Bonität, Eigenkapital und Objekt ab. **
-
Welche Faktoren spielen eine Rolle bei der Festlegung der Zinsen für Immobilienkredite?
Die wichtigsten Faktoren sind die Höhe des Kreditbetrags, die Laufzeit des Kredits und die Bonität des Kreditnehmers. Zudem spielen auch die aktuellen Marktzinsen, die wirtschaftliche Lage und die Risikobewertung der Bank eine entscheidende Rolle bei der Festlegung der Zinsen für Immobilienkredite. Letztendlich sind auch individuelle Verhandlungen mit der Bank und das Angebot am Markt ausschlaggebend für die endgültige Zinshöhe. **
-
Wie hoch ist die maximale Darlehenssumme, die für Immobilienkredite üblicherweise gewährt wird?
Die maximale Darlehenssumme für Immobilienkredite beträgt in der Regel 80-90% des Immobilienwerts. Einige Banken können jedoch bis zu 100% finanzieren, wenn zusätzliche Sicherheiten vorhanden sind. Die genaue Höhe hängt von verschiedenen Faktoren wie Bonität, Eigenkapital und Einkommen ab. **
Ähnliche Suchbegriffe für Immobilienkredite
-
Online Tintenfass Tinte der Sinne, Green Tea, grün, 15 mlHochwertige Tinte mit Duftkomponenten Der frische Geruch von Grünem Tee klärt die Sinne und sorgt für neue Vitalität In einer edlen Verpackung Merkmale: Produktserie: Online Farbe: grün weitere Produktinformationen: Inhalt: 15ml, sonstiges: die besondere Kombination aus Geruch und Farbe verleiht dem Bullet Journal, Briefen oder Hand-Lettering eine einzigartige Note7,49 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Angebot Umklappbares beidseitiges Ecksofa in L-Form NORDEN TILIA 250x140 cm, terrakotta II. QualitätAngebot Umklappbares beidseitiges Ecksofa in L-Form NORDEN TILIA 250x140 cm, terrakotta II. Qualität. Aussehen des Sofas Produktdetails: Ecksofa, Sofa in L-Form Größe: Sofa über 230 cm Farbe: Terrakotta Bezug: Tilia 56 Sofamaterial Bezugsstoff: Samtige Polsterstoff Zusammensetzung des Bezugs: 100% Polyester Abriebfestigkeit (Martindale): 90.000 - 100.000 Zyklen Sitztyp: Bonellfedern Schaumtyp: T30 Konstruktion: Massivholz, Spanplatte Abmessungen des Sofas (Toleranz ± 3 %) Breite: 250 cm Tiefe: 140 cm Höhe: 87 cm Sitzhöhe: 40 cm Rückenlehnenhöhe: 50 cm Sitzbreite: 200 cm Sitztiefe: 71 cm / 130 cm Breite der Armlehnen: 25 cm Höhe der Armlehnen: 60 cm Schlaffläche: 130 x 200 cm Tragkraft des Sofas: 110 kg / 1 Sitzplatz Gewicht: 108 kg (brutto) Ausstattung Stauraum: Ja Rückenkissen: 2 Stk. Dekokissen: 2 Stk. Hinweis: Das Dekor der Spanplatte im Inneren des Sofas kann von der Produktfotografie abweichen. Schlaffunktion Umklappbar für Schlafbereich: Ja Größe des Schlafbereichs: 130 x 200 cm Typ des Umklappens: Manuell mit klappbarem Rücken Geliefert in zerlegtem Zustand. Montageanleitung und Befestigungsmaterial sind im Lieferumfang enthalten. Stoff Tilia Verleihen Sie Ihrem Interieur einen warmen und persönlichen Charakter mit dem Bezugsstoff Tilia in Terrakotta-Ton. Dieser samtige Polsterstoff besticht durch außergewöhnliche Weichheit und eine angenehm wärmende Oberfläche. Ein charakteristisches Merkmal sind die dicht angeordneten Fasern, die parallele Streifen mit einer Breite von etwa 2,5 cm bilden, die dem Material eine ausgeprägte Struktur und ein modernes Aussehen verleihen. Dank des hohen Gewichtes von 420 g/m² ±5 % wirkt der Stoff fest und hochwertig, geeignet für täglich genutzte Polstermöbel. Tilia vereint eine angenehme Oberfläche mit hoher Widerstandsfähigkeit im täglichen Gebrauch. Im Test zur Abriebfestigkeit erreicht sie 90.000 bis 100.000 Martindale-Zyklen und eignet sich daher gut für stärker strapazierte Sofas. Der Stoff besteht aus 100% Polyester und erfüllt die Anforderungen des Standards REACH. Der Terrakotta-Ton Tilia 56 bringt einen warmen, erdigen Ton in den Raum und lässt sich leicht mit Beige, Creme, Weiß, Braun, Olivgrün und gedämpften Grautönen kombinieren. Helles Eichenholz, dunkleres Holz, Keramikdekorationen oder schwarze Metallelemente ergänzen ihn wunderbar, wodurch das Sofa sich harmonisch in skandinavische, moderne und naturbelassene Interieurs einfügt. Farbe:Braun330,10 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die typischen Kreditsummen, die von Banken für verschiedene Verbraucher- und Immobilienkredite angeboten werden?
Die typischen Kreditsummen für Verbraucherkredite liegen zwischen 1.000 und 50.000 Euro, abhängig von der Bonität des Kreditnehmers. Für Immobilienkredite werden in der Regel Beträge zwischen 100.000 und mehreren Millionen Euro angeboten, je nach Wert der Immobilie und Eigenkapital des Kreditnehmers. Die genauen Konditionen variieren je nach Bank und individueller Situation des Kreditnehmers. **
-
Wie beeinflussen die aktuellen Zinssätze auf Immobilienkredite die Entscheidung, ein Haus zu kaufen oder zu verkaufen?
Niedrige Zinssätze machen es attraktiver, ein Haus zu kaufen, da die monatlichen Raten niedriger sind. Hohe Zinssätze können potenzielle Käufer abschrecken und dazu führen, dass sie sich gegen den Kauf eines Hauses entscheiden. Für Verkäufer können niedrige Zinssätze die Nachfrage nach Immobilien erhöhen und den Verkauf erleichtern. **
-
Wie lange dauert die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite? Gibt es auch kürzere Laufzeiten, die empfehlenswert sind?
Die üblicherweise empfohlene Kreditlaufzeit für Immobilienkredite beträgt 20 bis 30 Jahre. Es gibt auch kürzere Laufzeiten wie 15 Jahre, die empfehlenswert sind, wenn man schneller schuldenfrei sein möchte oder eine niedrigere Zinsbelastung bevorzugt. Letztendlich hängt die optimale Laufzeit von individuellen finanziellen Zielen und Möglichkeiten ab. **
-
Wie löse ich einen Aktionscode für einen Rabatt beim Online-Einkauf ein?
Um einen Aktionscode einzulösen, füge den Code während des Bestellvorgangs in das entsprechende Feld ein. Überprüfe, ob der Rabatt angewendet wurde, bevor du die Bestellung abschließt. Stelle sicher, dass der Aktionscode gültig ist und alle Bedingungen erfüllt sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.